Domain quira.de kaufen?
Wir ziehen mit dem Projekt
quira.de um.
Sind Sie am Kauf der Domain
quira.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quira.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
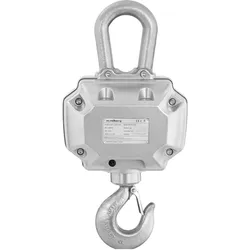
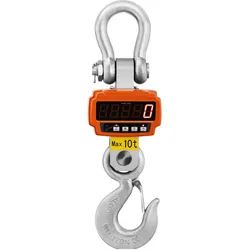
Steinberg, Feinwaage, Kranwaage - 10 t / 2 kg - Remote Display ((marketing meta keyword 2)) ((marketing meta keyword 3))Die Kranwaage von Steinberg Systems ist eine hochpräzise Messlösung, die sich ideal für den Einsatz in Industrie und Handwerk eignet. Mit einer maximalen Tragkraft von 10.000 kg und einer Genauigkeit von 2 g ermöglicht sie schnelle und zuverlässige Gewichtsmessungen. Das kompakte und leichte Design der Waage sorgt für vielseitige Einsatzmöglichkeiten, sowohl stationär als auch mobil. Das Gehäuse aus hochwertigem Aluminium-Druckguss gewährleistet Langlebigkeit und Robustheit, während die benutzerfreundliche Menüführung eine einfache Handhabung ermöglicht. Die Kranwaage bietet zahlreiche individuelle Einstellungsmöglichkeiten, darunter automatische Nullierung, Hold- und Tara-Funktion, um den spezifischen Anforderungen der Anwender gerecht zu werden. Die grosse LED-Anzeige sorgt für eine klare Ablesbarkeit der Messwerte, die in Kilogramm oder Pfund angezeigt werden können. Zudem kann die Helligkeit des Displays in 15 Stufen angepasst werden, um optimale Sichtverhältnisse zu gewährleisten. Mit einer Akkulaufzeit von bis zu 150 Stunden ist die Kranwaage eine zuverlässige Wahl für anspruchsvolle Anwendungen. - Maximale Tragkraft von 10.000 kg für vielseitige Anwendungen - Präzision mit einer Genauigkeit von 2 g - Benutzerdefinierte Einstellungen wie automatische Nullierung und Hold-Funktion - Grosse, anpassbare LED-Anzeige mit 15 Helligkeitsstufen - Lange Akkulaufzeit von bis zu 150 Stunden für kontinuierlichen Einsatz.650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
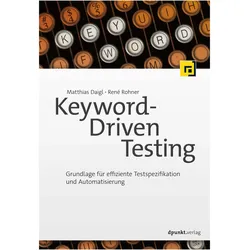
Keyword-Driven Testing, Fachbücher von Matthias DaiglSchöpfen Sie das volle Potenzial des keyword-driven Testings aus! Grundlagen des schlüsselwortgetriebenen Testens werden verständlich erklärt. Zahlreiche Beispiele verdeutlichen die konkrete Umsetzung. Praxiswissen zu ISO 29119-5 zum Thema „Keyword-Driven Testing“. Wirksame und gleichzeitig kosteneffiziente Tests sind ein wesentlicher Erfolgsfaktor beim Softwaretest. Dazu verhilft die Methode „schlüsselwortbasierter Test“ oder „Keyword-Driven Testing“, mit der Tests aus wiederverwendbaren Bausteinen zusammengesetzt werden. Diese Bausteine werden dem Team als Test-Know-how zur Verfügung gestellt, das jederzeit abgerufen werden kann. Die Autoren bieten einen fundierten Überblick über die technischen und organisatorischen Aspekte des Keyword-Driven Testings und vermitteln das notwendige Praxiswissen, um keyword-gesteuerte Tests zu erstellen sowie Keywords auszuwählen und zu strukturieren. Auch auf die Herausforderungen und Werkzeuge für das Keyword-Driven Testing wird eingegangen. Im Einzelnen werden behandelt: unterschiedliche Ansätze für Keyword-Driven Testing, Auswahl und Strukturierung von Keywords sowie Qualitätssicherung, Normen im Testen und speziell zu Keywords, Testautomatisierungsarchitektur, Keyword-Driven Testing Frameworks, Praxis mit Robot Framework, Verbindung mit Testpraktiken wie Test-Driven, Behavior-Driven oder Acceptance Test-Driven Development. Nach dem Lesen des Buches haben Sie ein fundiertes Verständnis für die unterschiedlichen Facetten des Keyword-Driven Testings, kennen die Vorteile und Werkzeuge und können so selbst entscheiden, wie Sie keyword-gesteuerte Tests gestalten und welche der beschriebenen Konzepte Sie in der Praxis einsetzen möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Royal Catering Schokoladenbrunnen - 4 Etagen - 6 kg ((marketing meta keyword 2)) ((marketing meta keyword 3)), Fun Kitchen, SilberDer Schokoladenbrunnen von Royal Catering ist ein beeindruckendes Gerät, das sich ideal für Cateringunternehmen, Restaurants und Hotels eignet. Mit seinen vier Etagen und einer Kapazität von bis zu 6 kg flüssiger Schokolade bietet er ein einzigartiges Erlebnis für Gäste, die ihre Lieblingsspeisen wie Obst, Kekse oder Waffeln in die köstliche Schokolade eintauchen können. Der Brunnen ist mit einem leistungsstarken Heizelement ausgestattet, das eine schnelle Einsatzbereitschaft gewährleistet. Die Temperatur lässt sich präzise zwischen 30 und 110 °C einstellen, sodass die Schokolade je nach Vorliebe flüssig oder etwas fester sein kann. Sicherheit wird durch einen Überhitzungsschutz gewährleistet, der das Gerät bei zu hohen Temperaturen automatisch abschaltet. Die Verwendung von Edelstahl sorgt nicht nur für eine ansprechende Optik, sondern auch für eine einfache Reinigung und Einhaltung von Hygienevorschriften. Der Schokoladenbrunnen ist somit nicht nur ein optisches Highlight, sondern auch ein praktisches und sicheres Gerät für jede Veranstaltung. - Einstellbare Temperatur zwischen 30 und 110 °C für individuelle Schokoladentexturen - Überhitzungsschutz für sicheren Betrieb - Einfache Demontage und Reinigung dank Edelstahlmaterial - Spritzfreies und verstopfungsfreies Spiralsystem für gleichmässigen Schokoladentransport - Separat bedienbare Heizelemente und Motor für flexible Nutzung.243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
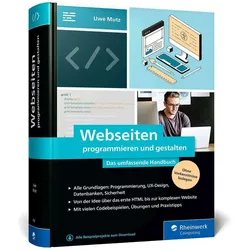
Webseiten programmieren und gestalten, Fachbücher von Uwe MutzGute Webseiten zu entwickeln ist eine vielseitige Kunst: Ein Gespür für die Gestaltung ist ebenso gefragt wie solide Kenntnisse der Web-Sprachen HTML und JavaScript; und für die Serverseite ist PHP die beliebteste Wahl. Der erfahrene Webexperte und Dozent Uwe Mutz beweist hier, dass sich lehren und lernen lässt, was Sie als Webseiten-Profi brauchen. Ob es um Markup und Protokolle geht, die richtige Story für die Zielgruppe, den wirkungsvollen Einsatz von Bildelementen oder die performante Datenbankanbindung – dieses Handbuch ist der perfekte Begleiter für eine ganzheitliche Ausbildung und für den Beruf. Von den Grundlagen bis zu Themen wie Performanz, Sicherheit und gutem Webdesign ideal zum Lernen, Auffrischen und Nachschlagen. Aus dem Inhalt: Eine Arbeitsumgebung einrichten Grundlagen von HTML bis PHP Gestaltungsprinzipien Bilder skalieren und zurechtschneiden Farben und Designs wirkungsvoll einsetzen Ein Datenbankschema entwerfen Verschlüsselungsstandards Mail-Funktionen anbieten SQL-Injections und anderen Angriffen vorbeugen Beispielprojekte: Bibliotheksverwaltung, Onlineshop, Mitglieder-Webseite, Dienstpläne und vieles mehr Barrierefreiheit im Web.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **


Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Steinberg, Feinwaage, Kranwaage - 3.000 / 1 kg ((marketing meta keyword 2)) ((marketing meta keyword 3))In der Industrie und im Handwerk sind häufig hochpräzise Messungen erforderlich. Eine genaue Kranwaage kann in solchen Situationen die perfekte Lösung bieten. Die Kranwaage SBS-KW-3000 von Steinberg Systems wurde speziell für den Einsatz im stationären und mobilen Einzelhandel entwickelt. Mit einer Messgenauigkeit von 1 kg ist diese professionelle Kranwaage das richtige Werkzeug, um Sie aktiv in Ihrer täglichen Arbeit zu unterstützen. Die Waage hat eine hohe Traglastgrenze und eine einzigartige Robustheit, was sie ideal für den täglichen Einsatz auf Baustellen oder im Einzelhandel macht. Aufgrund ihrer Kompaktheit und des geringen Gesamtgewichts bietet die Kranwaage unschlagbare Leistung und Grösse. Gewichte von bis zu 3.000 kg können präzise gewogen werden. Im Sortiment von Steinberg finden Sie hochwertige Industriebedarf und präzise Waagen für alle Arten von Aufgaben.238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physa, Bürostuhl, Rollhocker Aversa - schwarz ((marketing meta keyword 2)) ((marketing meta keyword 3)) (45 - 58 cm)Es gibt viele Berufe und Situationen, in denen man sich wiederholt hinsetzen muss, um zu arbeiten, sei es im Friseursalon, im Kosmetikstudio, im Büro oder in der Arztpraxis. Das Modell Aversa von Physa bietet dafür einen flexiblen und dennoch komfortablen Rollhocker. Es zeichnet sich durch hochwertige Verarbeitung und aussergewöhnliche Langlebigkeit sowie viele praktische Details aus.41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steinberg, Feinwaage, Kranwaage - 10 t / 2 kg - Remote Display ((marketing meta keyword 2)) ((marketing meta keyword 3))Die Kranwaage von Steinberg Systems ist eine hochpräzise Messlösung, die sich ideal für den Einsatz in Industrie und Handwerk eignet. Mit einer maximalen Tragkraft von 10.000 kg und einer Genauigkeit von 2 g ermöglicht sie schnelle und zuverlässige Gewichtsmessungen. Das kompakte und leichte Design der Waage sorgt für vielseitige Einsatzmöglichkeiten, sowohl stationär als auch mobil. Das Gehäuse aus hochwertigem Aluminium-Druckguss gewährleistet Langlebigkeit und Robustheit, während die benutzerfreundliche Menüführung eine einfache Handhabung ermöglicht. Die Kranwaage bietet zahlreiche individuelle Einstellungsmöglichkeiten, darunter automatische Nullierung, Hold- und Tara-Funktion, um den spezifischen Anforderungen der Anwender gerecht zu werden. Die grosse LED-Anzeige sorgt für eine klare Ablesbarkeit der Messwerte, die in Kilogramm oder Pfund angezeigt werden können. Zudem kann die Helligkeit des Displays in 15 Stufen angepasst werden, um optimale Sichtverhältnisse zu gewährleisten. Mit einer Akkulaufzeit von bis zu 150 Stunden ist die Kranwaage eine zuverlässige Wahl für anspruchsvolle Anwendungen. - Maximale Tragkraft von 10.000 kg für vielseitige Anwendungen - Präzision mit einer Genauigkeit von 2 g - Benutzerdefinierte Einstellungen wie automatische Nullierung und Hold-Funktion - Grosse, anpassbare LED-Anzeige mit 15 Helligkeitsstufen - Lange Akkulaufzeit von bis zu 150 Stunden für kontinuierlichen Einsatz.650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keyword-Driven Testing, Fachbücher von Matthias DaiglSchöpfen Sie das volle Potenzial des keyword-driven Testings aus! Grundlagen des schlüsselwortgetriebenen Testens werden verständlich erklärt. Zahlreiche Beispiele verdeutlichen die konkrete Umsetzung. Praxiswissen zu ISO 29119-5 zum Thema „Keyword-Driven Testing“. Wirksame und gleichzeitig kosteneffiziente Tests sind ein wesentlicher Erfolgsfaktor beim Softwaretest. Dazu verhilft die Methode „schlüsselwortbasierter Test“ oder „Keyword-Driven Testing“, mit der Tests aus wiederverwendbaren Bausteinen zusammengesetzt werden. Diese Bausteine werden dem Team als Test-Know-how zur Verfügung gestellt, das jederzeit abgerufen werden kann. Die Autoren bieten einen fundierten Überblick über die technischen und organisatorischen Aspekte des Keyword-Driven Testings und vermitteln das notwendige Praxiswissen, um keyword-gesteuerte Tests zu erstellen sowie Keywords auszuwählen und zu strukturieren. Auch auf die Herausforderungen und Werkzeuge für das Keyword-Driven Testing wird eingegangen. Im Einzelnen werden behandelt: unterschiedliche Ansätze für Keyword-Driven Testing, Auswahl und Strukturierung von Keywords sowie Qualitätssicherung, Normen im Testen und speziell zu Keywords, Testautomatisierungsarchitektur, Keyword-Driven Testing Frameworks, Praxis mit Robot Framework, Verbindung mit Testpraktiken wie Test-Driven, Behavior-Driven oder Acceptance Test-Driven Development. Nach dem Lesen des Buches haben Sie ein fundiertes Verständnis für die unterschiedlichen Facetten des Keyword-Driven Testings, kennen die Vorteile und Werkzeuge und können so selbst entscheiden, wie Sie keyword-gesteuerte Tests gestalten und welche der beschriebenen Konzepte Sie in der Praxis einsetzen möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Royal Catering Schokoladenbrunnen - 4 Etagen - 6 kg ((marketing meta keyword 2)) ((marketing meta keyword 3)), Fun Kitchen, SilberDer Schokoladenbrunnen von Royal Catering ist ein beeindruckendes Gerät, das sich ideal für Cateringunternehmen, Restaurants und Hotels eignet. Mit seinen vier Etagen und einer Kapazität von bis zu 6 kg flüssiger Schokolade bietet er ein einzigartiges Erlebnis für Gäste, die ihre Lieblingsspeisen wie Obst, Kekse oder Waffeln in die köstliche Schokolade eintauchen können. Der Brunnen ist mit einem leistungsstarken Heizelement ausgestattet, das eine schnelle Einsatzbereitschaft gewährleistet. Die Temperatur lässt sich präzise zwischen 30 und 110 °C einstellen, sodass die Schokolade je nach Vorliebe flüssig oder etwas fester sein kann. Sicherheit wird durch einen Überhitzungsschutz gewährleistet, der das Gerät bei zu hohen Temperaturen automatisch abschaltet. Die Verwendung von Edelstahl sorgt nicht nur für eine ansprechende Optik, sondern auch für eine einfache Reinigung und Einhaltung von Hygienevorschriften. Der Schokoladenbrunnen ist somit nicht nur ein optisches Highlight, sondern auch ein praktisches und sicheres Gerät für jede Veranstaltung. - Einstellbare Temperatur zwischen 30 und 110 °C für individuelle Schokoladentexturen - Überhitzungsschutz für sicheren Betrieb - Einfache Demontage und Reinigung dank Edelstahlmaterial - Spritzfreies und verstopfungsfreies Spiralsystem für gleichmässigen Schokoladentransport - Separat bedienbare Heizelemente und Motor für flexible Nutzung.243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Webseiten programmieren und gestalten, Fachbücher von Uwe MutzGute Webseiten zu entwickeln ist eine vielseitige Kunst: Ein Gespür für die Gestaltung ist ebenso gefragt wie solide Kenntnisse der Web-Sprachen HTML und JavaScript; und für die Serverseite ist PHP die beliebteste Wahl. Der erfahrene Webexperte und Dozent Uwe Mutz beweist hier, dass sich lehren und lernen lässt, was Sie als Webseiten-Profi brauchen. Ob es um Markup und Protokolle geht, die richtige Story für die Zielgruppe, den wirkungsvollen Einsatz von Bildelementen oder die performante Datenbankanbindung – dieses Handbuch ist der perfekte Begleiter für eine ganzheitliche Ausbildung und für den Beruf. Von den Grundlagen bis zu Themen wie Performanz, Sicherheit und gutem Webdesign ideal zum Lernen, Auffrischen und Nachschlagen. Aus dem Inhalt: Eine Arbeitsumgebung einrichten Grundlagen von HTML bis PHP Gestaltungsprinzipien Bilder skalieren und zurechtschneiden Farben und Designs wirkungsvoll einsetzen Ein Datenbankschema entwerfen Verschlüsselungsstandards Mail-Funktionen anbieten SQL-Injections und anderen Angriffen vorbeugen Beispielprojekte: Bibliotheksverwaltung, Onlineshop, Mitglieder-Webseite, Dienstpläne und vieles mehr Barrierefreiheit im Web.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joma, Herren, Sportshirt, Ranking (M), MehrfarbigT-Shirt mit kurzen Ärmeln für Herren. Es handelt sich um ein super bequemes, technisches T-Shirt, das zum Training und Spielen von Racket-Sportarten wie Padel entwickelt wurde. Mit Zonen zur Belüftung von Schweiss für ein höheres Mass an Komfort. Hervorragende Bewegungsfreiheit. Es hat einen Rundhalsausschnitt aus elastischem Material und ein Innenband, um Reibung im Bereich zu reduzieren. Die Nähte an Schultern, Ärmeln und unteren Saum sind thermisch versiegelt, um das Gewicht zu halten und Unannehmlichkeiten durch Reibung zu vermeiden. Es wurde aus leichtem, strapazierfähigem und atmungsaktivem Gewebe hergestellt. Dies wird durch die VTS-Löcher verstärkt, die an den Stellen angebracht sind, an denen sich die Feuchtigkeit am meisten staut: im mittleren Rücken, an den Seiten und auf der Brust. Zur Anbringung wurde die Laserschneidtechnik verwendet. Darüber hinaus bieten die elastischen Fasern eine überlegene Passform und völlige Bewegungsfreiheit, ebenso wie die seitlichen Öffnungen am unteren Saum, die die Schrittlänge erhöhen. Das Design des T-Shirts ist reflektierend in 360o, das heisst, es hat reflektierende Details, die die Sichtbarkeit des Spielers von allen Seiten erhöhen. Das Logo Joma ist aus thermisch versiegeltem Silikon mit der JOMA SPORTECH-Technologie gefertigt, die kein zusätzliches Gewicht hinzufügt und den Komfort erhöht. Rundhalsausschnitt, leichtes, atmungsaktives und strapazierfähiges Material, beinhaltet ein Belüftungssystem in den Bereichen maximaler Schweissbildung, thermisch versiegelte Nähte, bedruckte Details, Bewegungsfreiheit, Typ der Passform: leicht angepasst, 93% Polyester, 7% Spandex.41,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.